

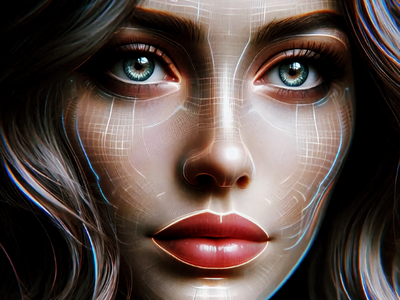

Дипфейк видно по глазам, волосам и губам

Дипфейк видно по глазам, волосам и губам

Дипфейк видно по глазам, волосам и губам

Сгенерированные изображения и видео зачастую выдают подделку по ряду характерных признаков: неестественные движения лица, отсутствие бликов и отражений в глазах, размытие или искажение контуров, особенно в области ушей и волос.

На такие детали в поддельных изображениях и роликах обратил внимание руководитель отдела аналитических исследований финтех-компании «Баланс-Платформа» Юрий Богданов в комментарии для «РИА Новости».

Эксперт отметил, что современные генеративные модели способны создавать дипфейки высокого качества, почти неотличимые от оригинала. Однако злоумышленники, как правило, используют упрощённые технологии. Поэтому массовые дипфейки, применяемые в атаках, зачастую можно распознать по ряду визуальных и аудиальных признаков.

Среди них Юрий Богданов выделяет следующие:

  • Неестественная мимика (чрезмерно плавные или резкие движения, рассинхрон речи и губ, отсутствие моргания или его нерегулярность);
  • Артефакты на границах лица (размытие, искажения волос, ушей, освещение лица не совпадает с фоном);
  • Отсутствие бликов и отражений в глазах;
  • Несовпадение эмоций: выражение лица не соответствует интонации речи;
  • Искажения в голосе — «роботизированное» звучание, неестественные паузы, сбитая интонация.

Чаще всего мошенники используют дипфейки в схемах, связанных со знакомствами. С их помощью создаются виртуальные персонажи, от имени которых злоумышленники выманивают деньги у жертв, нередко прибегая к сложным манипуляциям подобного рода.

Кроме того, уже второй год подряд наблюдается резкий рост количества дипфейков политической направленности. Чаще всего в таких видео используются образы губернаторов российских регионов в различных контекстах.

Несколько перспективных техник, основанных на дипфейках, мы разобрали в отдельной статье.

Россиянам разрешат запрещать банкам повышать лимиты по кредиткам

Россиянам могут разрешить заранее запрещать банкам повышать лимиты по кредитным картам. Сейчас граждане уже могут установить самозапрет на заключение новых договоров потребительского кредита. Однако на действующие кредитки этот механизм не распространяется: банк по-прежнему может увеличить доступный лимит.

Соответствующий законопроект внесён в Госдуму, сообщает ТАСС. Документ предлагает закрыть эту дыру отдельным запретом на повышение лимита.

Подключить или отключить его можно будет через Госуслуги либо МФЦ. Перед увеличением доступной суммы банк должен будет обратиться в бюро кредитных историй и проверить, не включил ли клиент финансовый предохранитель.

Если запрет установлен, поднимать лимит будет нельзя. А если банк всё-таки решит проявить инициативу, последствия окажутся для него неприятными: кредитная организация не сможет потребовать вернуть долг, образовавшийся сверх прежней суммы.

Начислять проценты, штрафы и другие платежи на такую задолженность тоже запретят. Авторы инициативы считают, что новый инструмент поможет гражданам контролировать долговую нагрузку и снизит возможный ущерб при взломе банковского приложения.

Иногда человеку действительно проще заранее закрыть себе путь к дополнительным кредитным деньгам, чем потом объяснять банку, что внезапные покупки совершал не он.

Создавать отдельную государственную платформу для механизма не потребуется. Информацию о запретах предлагают передавать через уже работающую инфраструктуру бюро кредитных историй.

RSS: Новости на портале Anti-Malware.ru