



Google добавила смартфонам на Android 11 и новее поддержку DNS-over-HTTP/3

Google добавила смартфонам на Android 11 и новее поддержку DNS-over-HTTP/3

Google добавила смартфонам на Android 11 и новее поддержку DNS-over-HTTP/3

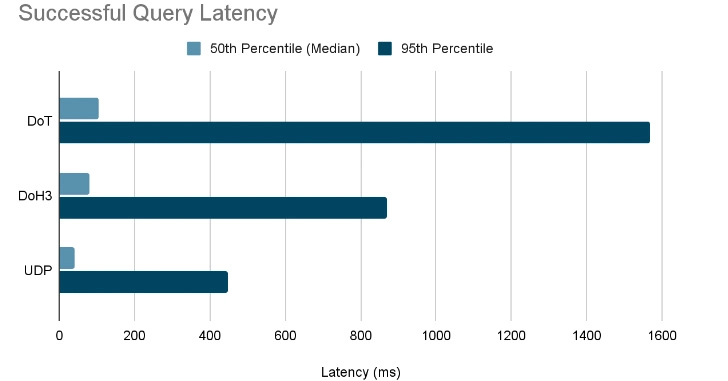
Google сообщила, что устройства на Android отныне будут поддерживать DNS-over-HTTP/3 (DoH3), чтобы обеспечить конфиденциальность DNS-запросов в системе Google Play. Смартфоны, работающие на Android 11 и более новых версиях, смогут рассчитывать на использование DoH3 вместо DNS-over-TLS (DoT).

DoH3 также представляет собой альтернативу технологии DNS-over-HTTPS, допускающей разрешение имен DNS по зашифрованному соединению. Такой механизм позволяет исключить отслеживание активности пользователя в браузере третьими лицами.

HTTP/3 — наиболее значимое обновление версии протокола передачи гипертекста HTTP со времен HTTP/2, которая была представлена в мае 2015 года. HTTP/3 уже поддерживается наиболее актуальными браузерами: Google Chrome, Microsoft Edge, Mozilla Firefox и Safari.


«HTTP/3 использует протокол QUIC, который способен эффективно мультиплексировать несколько потоков по UPD, используя единственную TLS-сессию с возобновлением», — пишет команда разработчиков в недавнем посте.

Помимо этого, у DoH3 есть еще одно неоспоримое преимущество: установка стабильного соединения, даже если мобильное устройство часто меняет сеть — например, переключается от Wi-Fi на LTE.

Подпишитесь на новости

«В общак»: подпись к банковскому переводу может закончиться проверкой

Комментарий к переводу — не лучшее место для импровизированного стендапа. Подписи вроде «взятка», «откат» или «в общак» могут вызвать вопросы у банка и привести к ограничениям, предупредила юрист Мери Валишвили.

Как сообщает РИА Новости, доцент РЭУ имени Плеханова объяснила: автоматизированные банковские системы учитывают текст, но не обязаны понимать намерение пошутить.

При этом единого публичного списка опасных слов нет. Банки самостоятельно настраивают алгоритмы и не раскрывают полные перечни маркеров подозрительных операций. Поэтому речь не об универсальном правиле.

Внимание могут привлечь и вполне бытовые комментарии: «за маникюр», «за ЖКУ», «по договору». Сами формулировки не запрещены, однако регулярность поступлений, одинаковые суммы и другие обстоятельства могут сформировать подозрительный для комплаенс-системы паттерн.

Для обычных частных переводов Валишвили рекомендует не добавлять лишние комментарии. Если платеж имеет юридическое значение, она советует указывать конкретные реквизиты документа, например номер и дату договора займа. Для коллективных сборов можно использовать предусмотренные банком инструменты с обозначенной целью.

Главный вывод — писать фактическое назначение платежа без двусмысленных украшений. Другу шутка может понравиться, а банковскому контролю после нее потребуются объяснения.

RSS: Новости на портале Anti-Malware.ru