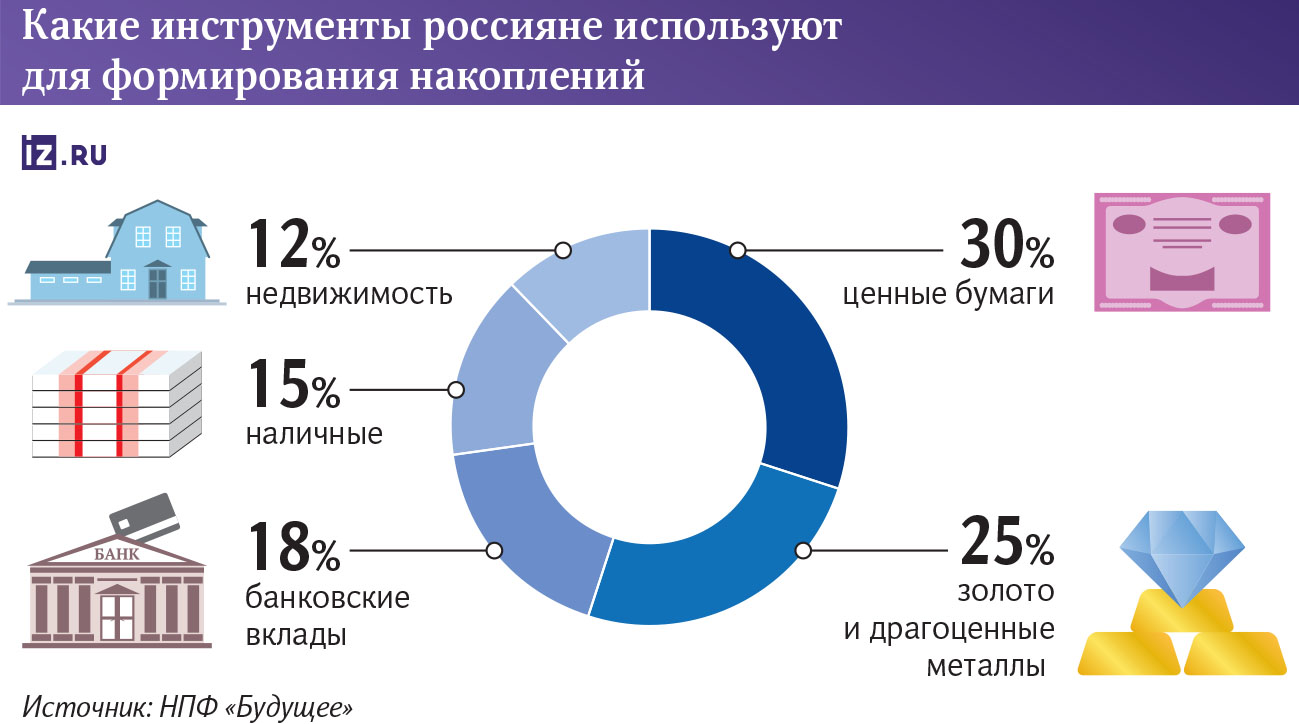
Практически каждый седьмой россиянин хранит все свои сбережения «под матрасом» — в виде наличных. При этом объём наличности на руках у населения продолжает расти: только за март он увеличился на 300 млрд рублей. Одной из причин этой тенденции стали усиление контроля за платежами и переводами, а также отключения мобильного интернета.
О такой динамике пишут «Известия» со ссылкой на совместное исследование НПФ «Будущее» и проекта «ГраФин». Рост объёма наличности фиксирует и Банк России.
По данным регулятора, в марте объём наличных у населения вырос на 300 млрд рублей — это максимальный показатель за последние несколько лет. Всего же на руках у граждан находится 19,5 трлн рублей.
Основной причиной роста наличности Банк России называет сложности с безналичными платежами, вызванные ограничениями мобильного интернета. При этом запасы наличных формируют не только граждане, но и бизнес.
Основатель SharesPro Денис Астафьев среди причин перехода в наличность также называет опасения потерять доступ к банковским счетам. Кроме того, многие воспринимают наличные как «тихую гавань» на фоне волатильности валютных курсов и биржевых индексов. Существенную роль играет и сравнительно невысокий уровень финансовой грамотности населения.
Это подтверждают и данные опроса. Согласно им, для 22% участников приоритетом остаётся не приумножение капитала, а сохранность средств.
Как напомнила директор программы повышения финансовой грамотности ИГСУ РАНХиГС Нина Гукасова, во многих районах — прежде всего отдалённых и сельских — наличные по-прежнему остаются единственным надёжным средством расчётов.
Не менее важным фактором остаётся недоверие к финансовой системе. Тем более что многие россияне уже сталкивались с потерей сбережений в прошлом. В последнее время к этому добавились опасения лишиться доступа к деньгам из-за банковских блокировок, чему, по мнению части граждан, способствуют меры по ужесточению контроля. В частности, речь идёт о требовании указывать ИНН при переводах.
Судя по прогнозам, рост объёма наличности может продолжиться. Такую оценку даёт и Банк России. Как отмечает Денис Астафьев, дополнительными факторами будут оставаться всевозможные сбои и общая экономическая неопределённость. Противовесом этой тенденции могут стать выгодные банковские вклады и развитие новых удобных финтех-сервисов.
В то же время Наталья Мильчакова из Freedom Finance Global считает, что доля наличности в денежном обороте в какой-то момент перестанет расти, в том числе на фоне появления цифрового рубля и постепенной миграции расчётов в эту форму. При этом не стоит забывать и о рисках физической порчи наличных — из-за пожаров, затоплений и других факторов, которые могут повредить купюры. И это не считая постепенного обесценивания денег под влиянием инфляции.