



Рынок движется от разрозненных решений к экосистемам и платформам, но за этим словом скрываются разные вещи — от маркетинговой упаковки портфеля одного вендора до открытой инфраструктуры. Эксперты обсудили, где экосистемный подход даёт заказчику реальную экономию и как не угодить в новый вендор-лок.
- 1. Введение
- 2. Что такое экосистема в ИТ и чем она отличается от набора продуктов
- 3. Сколько стоит инфраструктурная сложность и как её считать
- 4. Блиц: где экосистемный подход полезен, а где опасен?
- 5. Итоги и прогнозы
- 6. Выводы
Введение
После первой волны импортозамещения у многих российских компаний образовался зоопарк из разрозненных решений от разных производителей. На рынке наметился тренд на объединение этих решений в единую экосистему или платформу. Но за красивым словом «экосистема» скрываются разные вещи: от маркетинговой упаковки продуктового портфеля одного вендора до по-настоящему открытой инфраструктуры, в которую интегрированы решения нескольких производителей.
Покупка платформы не решает главных вопросов: где экосистемный подход работает лучше, чем решения от разных производителей, где он даёт заказчику заметную экономию и как при этом не угодить в новый вендор-лок. Именно эти вопросы обсудили в студии AM Live эксперты ведущих российских разработчиков, интеграторов и заказчиков.
Рисунок 1. Эксперты в студии AM Live
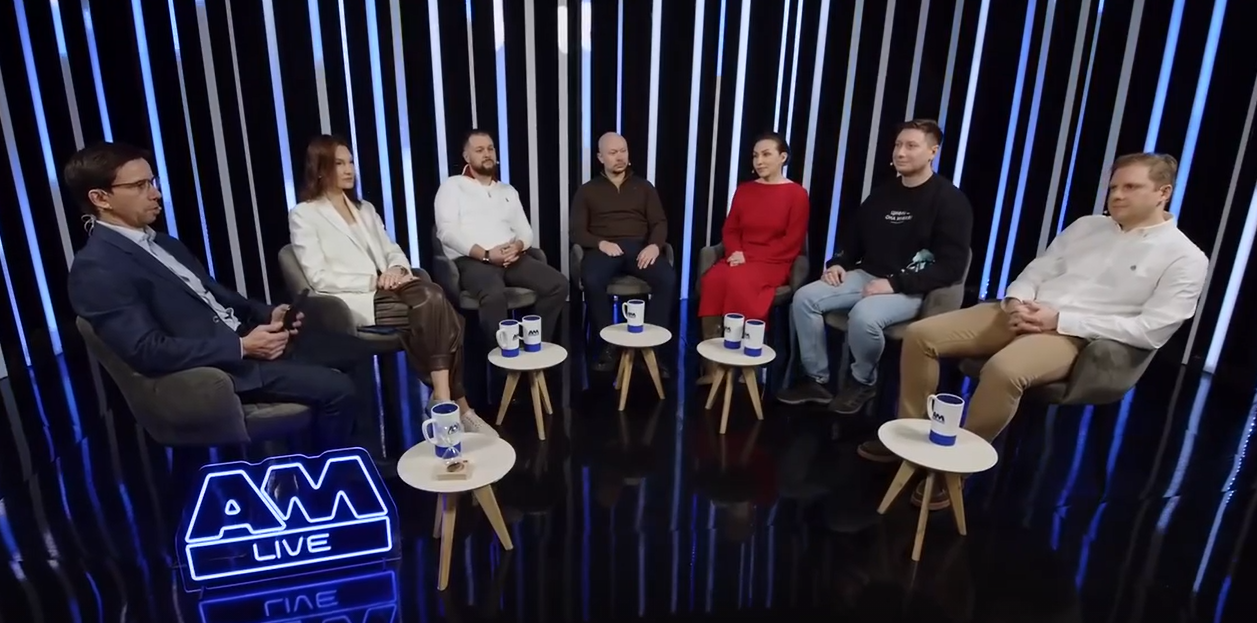
Участники эфира:
- Александр Гавриленко, директор по экосистемным решениям, Orion soft.
- Сергей Мишин, ведущий эксперт, «Агропромцифра».
- Анна Авхимович, руководитель направления развития технологического партнёрства, РЕД СОФТ.
- Евгений Паутов, руководитель продуктового направления серверного ПО, «Группа Астра».
- Сергей Рычихин, заместитель генерального директора, «Расчётные решения».
- Анна Петухова, консультант РОИВ по внедрению ИИ, генеральный директор агентства стратегического развития бизнеса, «Семантика».
Ведущий и модератор эфира — Илья Шабанов, генеральный директор «АМ Медиа».
Что такое экосистема в ИТ и чем она отличается от набора продуктов
Илья Шабанов сослался на оценку Gartner, согласно которой рынок интегрированных облачных и платформенных сервисов (Cloud Infrastructure and Platform Services) составляет около 300 млрд долларов, а рост расходов на платформы оценивается в 24–25% за последние годы — это опережающие темпы по сравнению со зрелыми сегментами ИТ. Аналитики на мировом уровне подтверждают тренд на экосистемность и платформенность.
Евгений Паутов подчеркнул, что количество продуктов у одного вендора — ещё не показатель экосистемности. Заказчик ощущает экосистемность тогда, когда на практике остаётся как можно меньше ручных стыков и инцидентов. Важны глубина совместимости продуктов, выстроенные жизненные циклы и обновления. Но главный фактор — точка ответственности: когда что-то идёт не так, заказчик должен понимать, куда обратиться, и желательно, чтобы это была единая точка входа.
Анна Авхимович предложила аналогию с иммунитетом: как клетки иммунитета распознают вредоносные клетки и выстраивают структуру, так и совместимость обеспечивает безопасный запуск решений на системном софте — операционной системе, виртуализации, СУБД. Поскольку все живут в релизном цикле разработки, задача вендора — фиксировать изменения, помнить об уязвимых местах и бережно относиться к обновлениям.
Анна Авхимович, руководитель направления развития технологического партнёрства, РЕД СОФТ
Сергей Мишин смотрит на экосистему глазами заказчика: если функция реализуется рядом продуктов, которые обеспечивают одну задачу, это и есть экосистема. Например, задача в сервис-деске падает на пять команд, и то, как они совместно её отрабатывают, можно рассматривать как экосистему.
Александр Гавриленко поделился опытом Orion soft: в портфеле компании больше десятка продуктов, и заказчики, у которых установлено два и более продукта, предъявляют требования к их связкам и интеграциям. Для этого компания формализовала пять принципов экосистемы:
- Технологичность — продукты должны технологически стыковаться, быть совместимыми и устанавливаться друг на друга, а всё это должно быть документировано и воспроизводимо.
- Пользовательский опыт — принцип равномерного опыта: при переходе из интерфейса одного продукта в другой большинство функций должно быть интуитивно понятно.
- Масштабируемость (финансовый принцип) — заказчику должно быть понятно, как докупать и масштабировать экосистему в своей инфраструктуре по понятным правилам.
- Единое окно технической поддержки — у набора продуктов, если он называется экосистемой, окно поддержки должно быть единым.
- Экосистема прежде всего (ecosystem first) — интеграционные фичи не должны теряться в общем бэклоге. Для этого в компании выделена специальная роль Family Product Owner, отвечающая не за отдельный продукт, а за экосистему в целом.
Можно ли говорить о едином контуре и единых принципах управления? Александр Гавриленко ответил, что единое управление возможно, но необязательно: могут быть сценарии, где пользователь заходит в разные интерфейсы, и важно, чтобы опыт при этом был одинаковым.
Александр Гавриленко, директор по экосистемным решениям, Orion soft
Сергей Рычихин:
«Для заказчика экосистемность — это когда есть человек, отвечающий за конкретный результат, независимо от того, сколько систем используется. Главное — понимать, зачем они нужны, и если завтра уйдёт вендор, как быстро и с какими затратами компания сможет перестроиться. Пока в компании не будет ответственного за результат переключения интеграционного модуля и не будет просчитан TCO хотя бы на пять лет, говорить об экосистемном подходе нельзя».
Анна Петухова согласилась: помимо ухода вендора, есть проблема скачкообразного развития нейросетей — какой-то продукт совершенствуется, не успевает подтягивать за собой другие, и возникают нестыковки. Важны единый контур безопасности данных и возможность плавного перетекания задач из одной системы в другую, чтобы сохранить баланс в экосистеме.
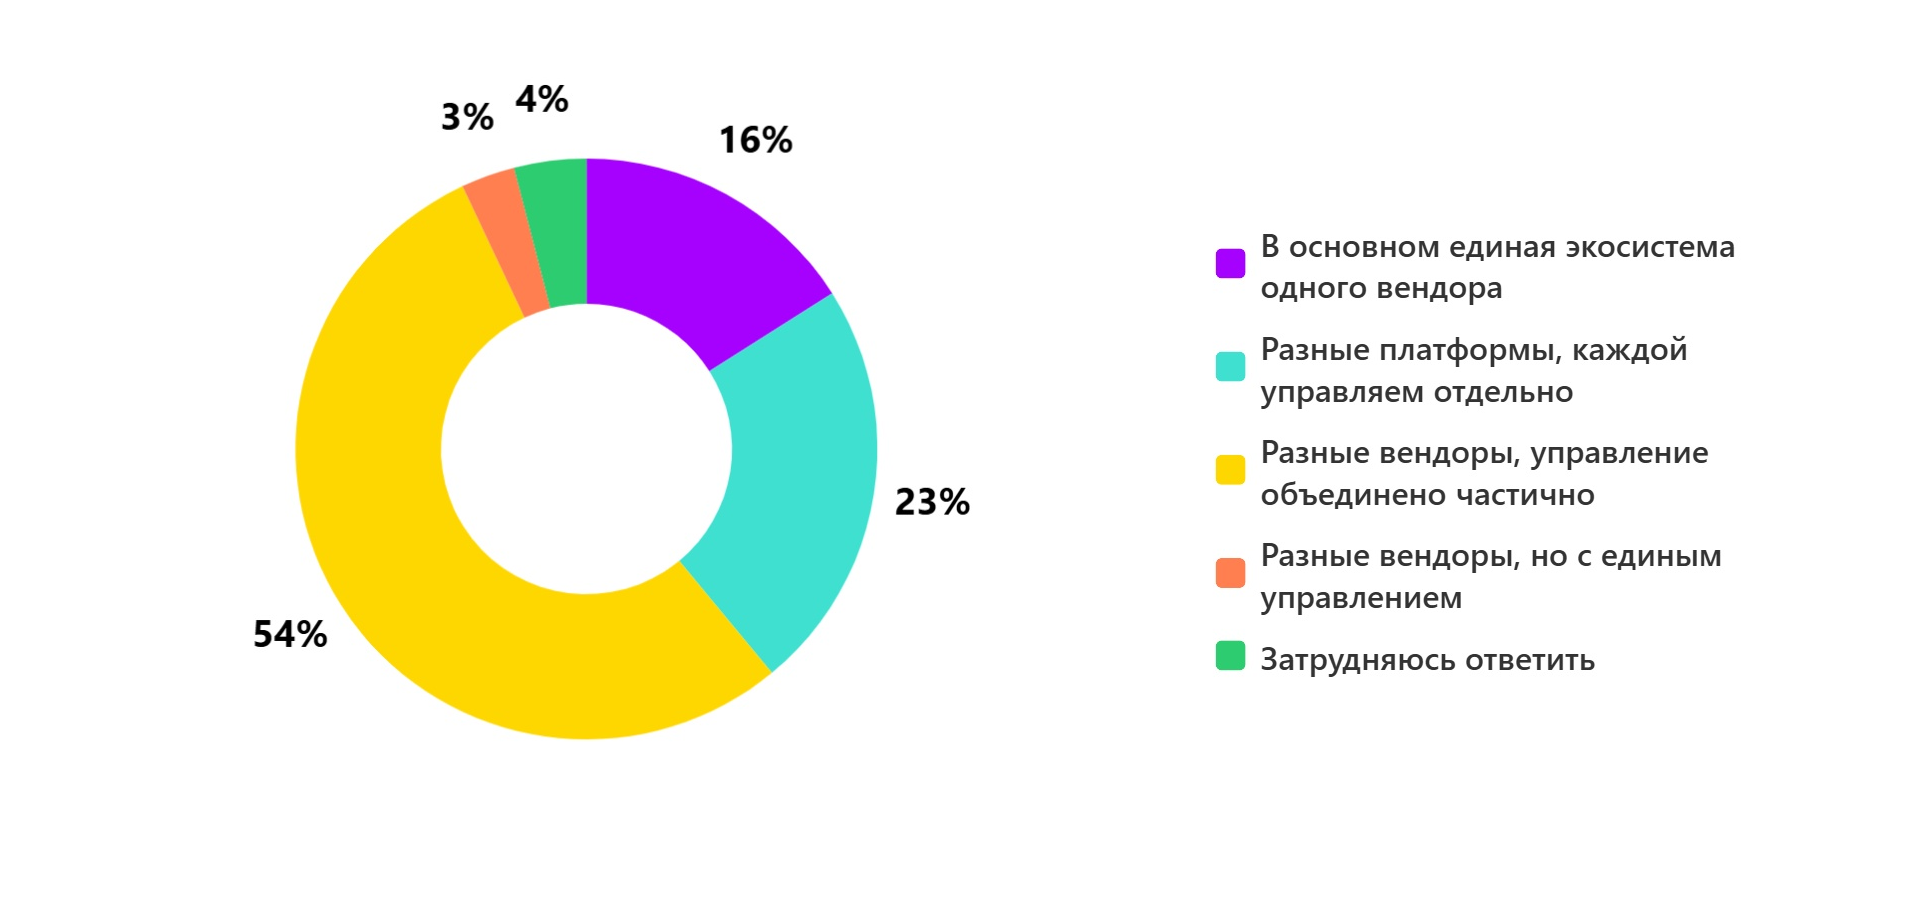
В первом опросе зрители ответили, как устроена ИТ-инфраструктура их компании:
- Разные вендоры, управление объединено частично — 54%.
- Разные платформы, каждой управляют отдельно — 23%.
- В основном единая экосистема одного вендора — 16%.
- Затруднились ответить — 4%.
- Разные вендоры, но с единым управлением — 3%.
Рисунок 2. Как устроена ИТ-инфраструктура вашей компании?
Моновендорность против открытой экосистемы
Илья Шабанов обострил вопрос: у вендоров прозвучало, что экосистема строится вокруг одного производителя, но мировые тренды показывают, что экосистемность и платформенность не равны моновендорности. Так ли это, или в российском понимании экосистема — это всегда моновендорное решение?
Сергей Мишин ответил, что оба подхода не исключают друг друга: под капотом могут быть разные решения, а точка ответственности — у того, кто предоставляет пакетное решение.
Евгений Паутов согласился, что могут быть разные решения с одним интегратором, а может быть и так, что интегратора нет и заказчик собирает всё сам — тогда точкой отказа становится сам заказчик и его администраторы. Моновендорность можно рассматривать как единую точку ответственности: кто-то один отвечает за сходимость всех систем, а компоненты могут быть построены на разной технологической базе. Главное — насколько они взаимоувязаны и совместимы, выстроены ли их жизненные циклы и не ломается ли один компонент при обновлении другого.
У «Астры» есть большая партнёрская сеть и программа Ready for Astra с более чем четырьмя тысячами совместимых решений. Платформенный подход строится вокруг точки опоры — защищённой операционной системы, а сверху реализуются функциональные модули, построенные как на собственных технологиях, так и с привлечением партнёров. Решение Astra Server Core использует партнёрское решение.
Евгений Паутов, руководитель продуктового направления серверного ПО, «Группа Астра»
Анна Авхимович привела базовое правило «не храни все яйца в одной коробке»: события 2022 года показали, насколько это опасно. После экстренного импортозамещения, когда главным требованием было наличие в реестре Минцифры, стало понятно, что мало купить — нужно, чтобы решение работало в гетерогенной среде заказчика. РЕД СОФТ импортозаместил операционную систему, затем понадобилось управлять рабочими станциями на разных ОС — так родился РЕД АДМ.
По мере жизни в инфраструктуре заказчиков выяснилось, что технологическую совместимость недостаточно утвердить единожды — её нужно поддерживать в релизном цикле. Так появилась платформа, позволяющая разработчикам тестировать обновления до их установки у заказчика, понимать, каких пакетов не хватает и остаётся ли совместимость с ядром.
Александр Гавриленко объяснил, что экосистемы строятся не просто ради увеличения продаж продуктов вендора, а исходя из бизнес-задач заказчиков. Анализ показывает, что практически нет бизнес-задач, которые реально закрыть на моновендоре.
Ключевые преимущества экосистемного и платформенного подхода для бизнеса
Анна Петухова уверена, что платформенная экономика — это будущее, потому что она даёт возможность выбирать, сортировать и стыковать, что позволяет митигировать риски и экономические эффекты, которые иначе сложно отследить. Принцип оптимизации един для всех отраслей.
Илья Шабанов привёл отчёт Gartner Platform Engineering: в 2026 году 80% крупных организаций, у которых есть разработка, создадут команды по платформенной инженерии — команды, которые создают инфраструктуру для собственной разработки. Преимущества: сокращение дублирования инфраструктурных компонентов, стандартизация процессов, повторное использование готовых сервисов, упрощение эксплуатации и снижение сложности для разработчиков за счёт общей платформы с едиными правилами.
Илья Шабанов, генеральный директор «АМ Медиа»
Евгений Паутов согласился, особенно с пунктом про одинаково выстроенные процессы. Поставляя продукты и разворачивая их в инфраструктуре, вендор уже гарантирует совместимость и интеграцию — есть некий уровень экосистемности. Платформенный подход — это дополнительный инструмент совершенствования экосистемности, позволяющий выйти на более зрелый уровень, когда процессы вокруг команд разработки выстраиваются и доносятся до заказчика, и он это чувствует.
Рисунок 3. Три уровня ценности экосистем и платформ
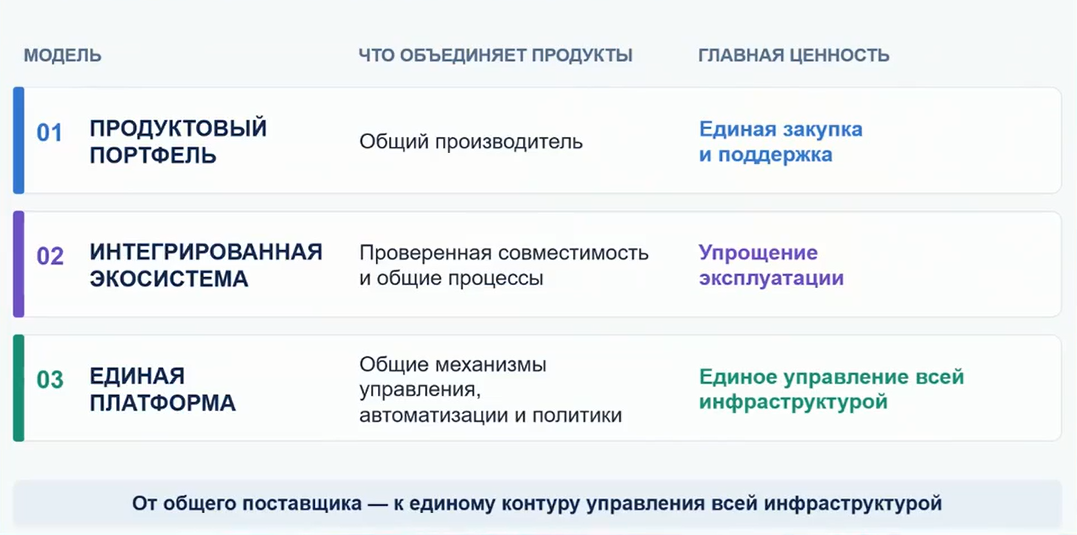
Илья Шабанов вывел слайд с тремя уровнями ценности:
- Просто набор продуктов от одного производителя — единая закупка и поддержка.
- Интегрированная экосистема — упрощение эксплуатации и экономия на этом, единое управление, сокращение костов.
- Единая платформа — общие механизмы управления и автоматизации, единые политики и централизованное управление инфраструктурой.
Евгений Паутов дополнил, что на первом уровне, даже при единой закупке, у заказчика остаётся выбор — операционную систему заместили, а какой службой каталога управлять? Начинаются сравнения, пилоты. На уровне единой платформы заказчик может быть уверен, что вендоры договорились между собой и выстроили общий процесс разработки, поддержки и сопровождения.
Александр Гавриленко выделил показатель time-to-value: благодаря экосистемному подходу он заметно снижается, особенно у геораспределённых заказчиков с множеством филиалов. Например, «Газпром нефть» отмечала, что экосистемный подход важен для быстрого масштабирования и запуска сервисов в филиалах, и без него это сложно представить.
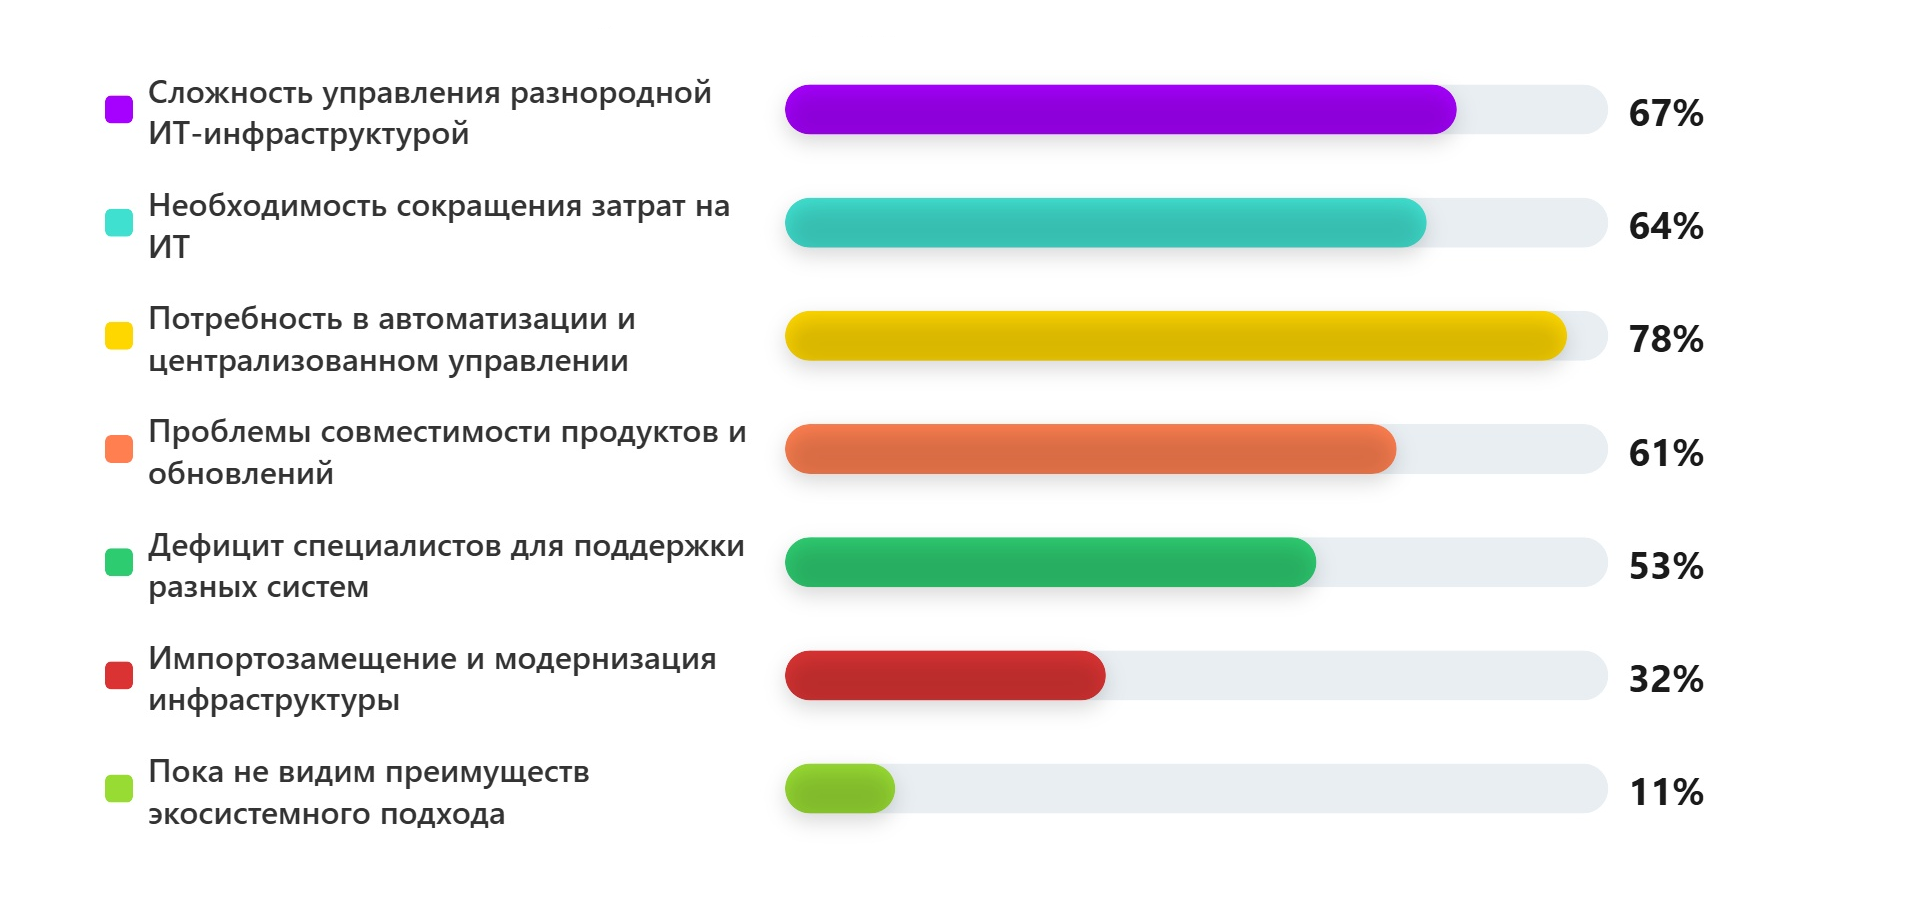
Во втором опросе зрители рассказали, что формирует интерес их компаний к ИТ-экосистемам и единым платформам (мультивыбор):
- Потребность в автоматизации и централизованном управлении — 78%.
- Сложность управления разнородной ИТ-инфраструктурой — 67%.
- Необходимость сокращения затрат на ИТ — 64%.
- Проблемы совместимости продуктов и обновлений — 61%.
- Дефицит специалистов для поддержки разных систем — 53%.
- Импортозамещение и модернизация инфраструктуры — 32%.
- Пока не видят преимуществ экосистемного подхода — 11%.
Рисунок 4. Что формирует интерес вашей компании к ИТ-экосистемам (единым платформам)?
Сколько стоит инфраструктурная сложность и как её считать
Можно ли для бизнеса и высшего руководства посчитать, во что выливается инфраструктурная сложность, когда используются две-три дублирующие платформы и компания переплачивает? Анна Петухова ответила, что такие попытки постоянно предпринимаются для сокращения расходов на обслуживание и управление рисками ИБ, возникающими при интеграции разных систем. Но все методы довольно общие, и по-настоящему идеальный инструмент оценки эффективности пока не найден.
Анна Петухова, консультант РОИВ по внедрению ИИ, генеральный директор агентства стратегического развития бизнеса, «Семантика»
Сергей Рычихин заметил, что это частый вопрос, и TCO можно посчитать в любую сторону — «продаём или покупаем». Когда приходят с TCO на пять лет и говорят, что эффективнее внедрить какую-то платформу, приходится считать все затраты, начиная с затрат сотрудников на интеграцию. Важны два аспекта: стоимостная оценка на длительном периоде и риски.
Он привёл пример из X5: при запуске системы кадрового документооборота на 250 000 сотрудников нужно было быстро построить систему и оценить её с точки зрения скорости решения задач, потому что скорость снижала операционные расходы.
Другой пример — удостоверяющий центр. Чтобы получить квалифицированную электронную подпись, сотруднику приходилось куда-то идти. Удостоверяющий центр построили внутри экосистемы X5, и это позволило запустить кадровый документооборот и работу с бухгалтерскими документами, сократив время решения задачи. Вывод: когда операционные затраты выше, выгоднее перейти на одну систему. Иногда купить решение у вендора дешевле, чем разрабатывать самому, но решение принимается с расчётом на перспективу.
Блиц: где экосистемный подход полезен, а где опасен?
Александр Гавриленко:
«Отталкивался бы от насущных бизнес-задач, которые стоят перед российским рынком. Первое — оптимизация ресурсов: серверы стоят дорого, а ценных кадров не хватает. Второе — регуляторика: кейсы, связанные с КИИ и персональными данными. Третье — задачи, связанные с развитием задач ML и ИИ».
Сергей Мишин:
«Если функцию требуется обеспечить, а нашёлся моновендор, нашлась одна экосистема — обычно это финансовый бандл продуктов. Помимо бонуса в том, что обеспечена функция, ещё за счёт бандла минимизируется стоимость всех продуктов. Это ключевой сценарий, если он подходит для организации».
Сергей Мишин, ведущий эксперт, «Агропромцифра»
Анна Авхимович:
«Ключевым будет совместимость продуктов и их обновлений. При выборе разработчика системного софта обращаю внимание на то, в каких отношениях он находится с вендорами на рынке. У нас есть программа технологического партнёрства с личным кабинетом, где собираются протоколы тестирования, выпускаются патчи, обновлённые сертификаты и базы знаний, где на сложные моменты совместимости есть отдельная статья, чтобы это можно было учесть на будущее».
Евгений Паутов:
«Экосистемный подход хорош и востребован там, где берётся конкретный сценарий, и если этот сценарий решается несколькими продуктами, то есть смысл упаковывать их в связку, чтобы обеспечить полную совместимость, выстроить жизненные циклы и обновления. Фокус на сценариях».
Сергей Рычихин:
«Экосистемный подход нужен только там, где компания понимает, что ей нужна экосистемность. Самое главное — выход из экосистемы должен быть безболезненным и недорогим, а интеграция с другими системами — прозрачной и понятной. В компании должен быть человек, который понимает, что экосистемный подход нужен, и грамотно это просчитает. При этом условии экосистемный подход будет правильным в любой компании».
Сергей Рычихин, заместитель генерального директора, «Расчётные решения»
Анна Петухова:
«Важно отталкиваться не от технологических возможностей для решения текущих задач, а от того, какие задачи стоят у заказчика изначально. Нужно фокусироваться на целевой аудитории, для которой мы всё это создаём. Если стек состоит из нескольких разных коробочных решений или собирается в единую систему, как Lego или лоскутное одеяло, нужно понимать, как это состыковать и кто будет отвечать за стыки».
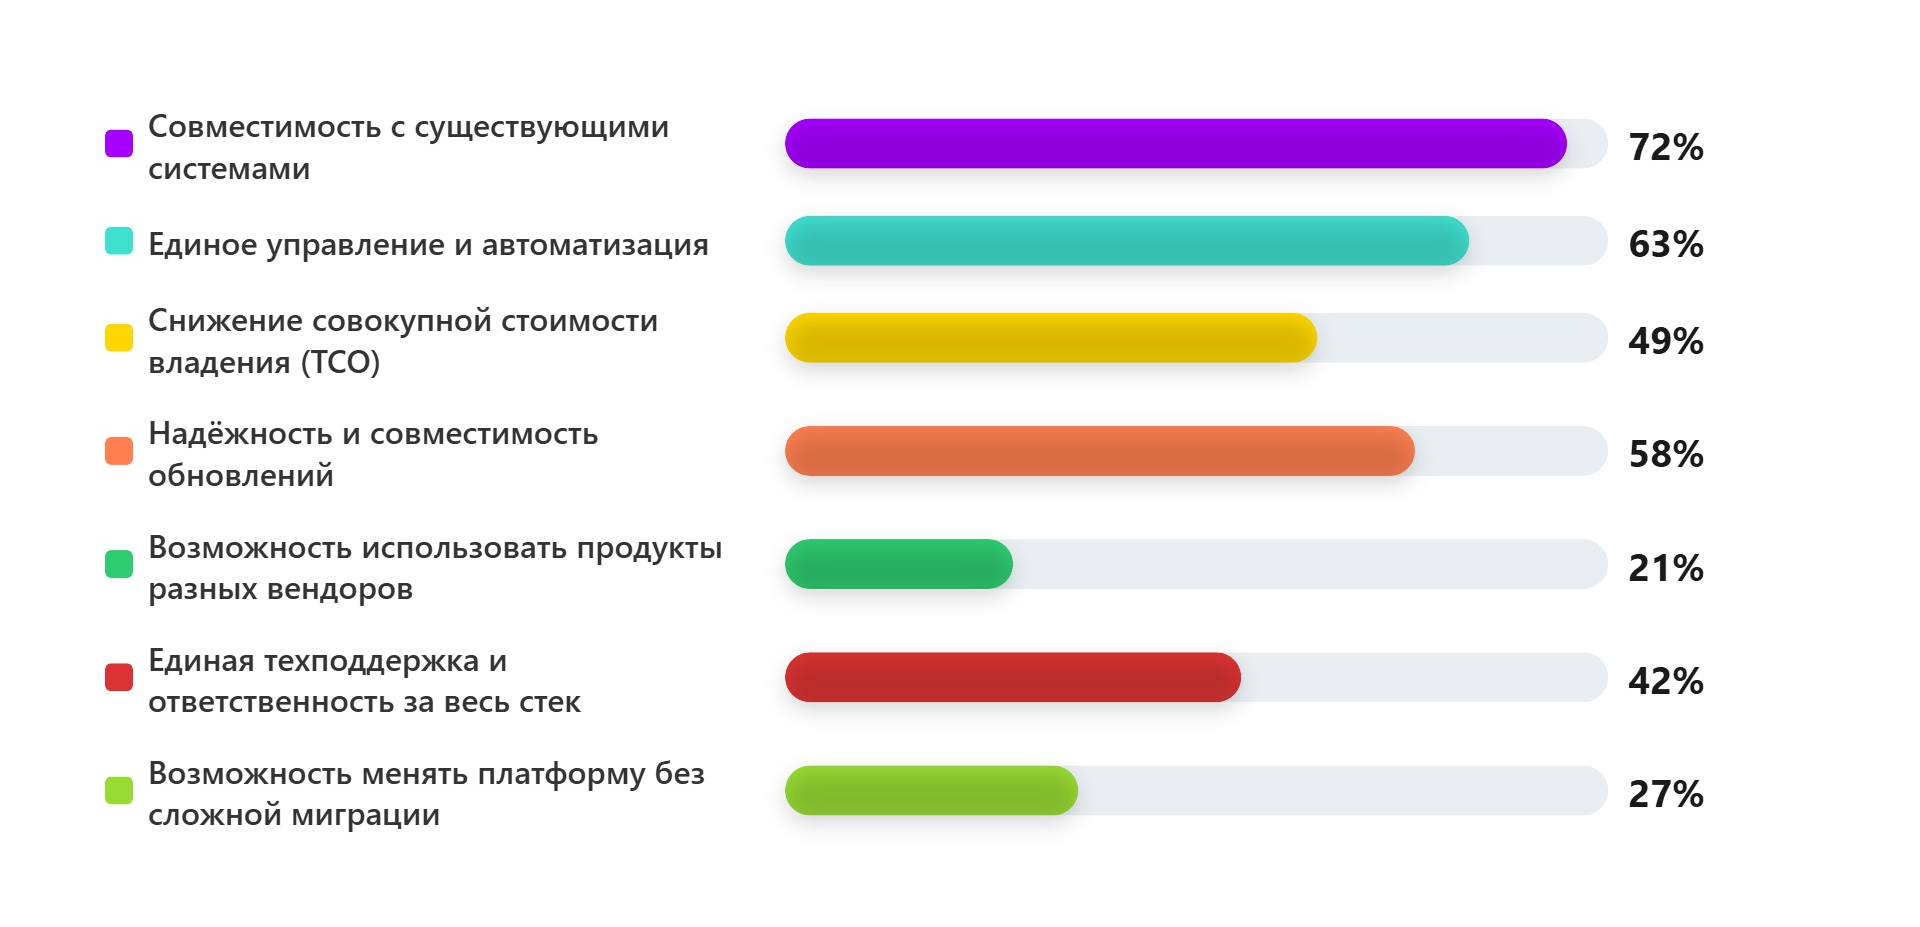
В третьем опросе зрители указали, что для них важнее всего при развитии корпоративной ИТ-инфраструктуры (мультивыбор):
- Совместимость с существующими системами — 72%.
- Единое управление и автоматизация — 63%.
- Надёжность и совместимость обновлений — 58%.
- Снижение совокупной стоимости владения (TCO) — 49%.
- Единая техподдержка и ответственность за весь стек — 42%.
- Возможность менять платформу без сложной миграции — 27%.
- Возможность использовать продукты разных вендоров — 21%.
Рисунок 5. Что для вас важнее всего при развитии корпоративной ИТ-инфраструктуры?
Итоги и прогнозы
В завершение дискуссии эксперты обсудили, как может измениться российский рынок ИТ-экосистем в ближайшие годы. Участники высказали свои прогнозы о консолидации рынка, перспективах нишевых разработчиков и влиянии искусственного интеллекта на развитие ИТ-инфраструктуры
Александр Гавриленко:
«Первая волна импортозамещения прошла, но должного эффекта пока не принесла — в каждом классе решений по несколько игроков, а бывает и по несколько десятков, например в системах виртуализации. Но уже наметился тренд к их уменьшению. Останутся по два-три сильных игрока в каждом классе, которые будут строить как свои внутренние экосистемы, так и развивать партнёрства между собой — примерно так, как это было до 2022 года, когда инфраструктуру строили на решениях иностранных вендоров».
Сергей Мишин:
«Будет два-три крупных игрока, но также будут нишевые решения, которые учитывают специфику и потребности отдельных отраслей и будут лучше всего себя проявлять именно в них. Тенденция вайб-кодинга покажет себя, и из неё может появиться что-нибудь адекватное, энтерпрайзное, причём с минимальной или средней стоимостью, что заставит конкуренцию продолжать развиваться. Хорошо, когда конкуренция есть — вендоры будут бороться за то, чтобы делать свои продукты ещё круче и интереснее».
Анна Авхимович:
«Хотелось бы избежать очередного эффекта чёрного лебедя — события, которое никто не мог предвидеть. Станет ли им искусственный интеллект, покажет время, однако готовность к нему — уже половина успеха. Импортозамещение должно перейти в стадию работы над качеством: темпы внедрения замедляются, но зрелость решений растёт, и заказчик точнее формулирует требования к вендору и собственной инфраструктуре. Среди разработчиков заметна тенденция к объединению усилий нескольких вендоров. В регистрации продуктов в реестре Минцифры также прослеживается более внимательное отношение — это делается не для замедления рынка, а для защиты заказчика: решения должны быть зрелыми и качественными».
Евгений Паутов:
«С коллегами согласен: на рынке останется два-три крупных игрока, которые будут строить собственные экосистемы и платформы — это общее направление движения отрасли. Искусственный интеллект способен принести как пользу, помогая при разработке и эксплуатации инфраструктуры и подсказывая администратору, так и вред.
До сих пор основную угрозу видели в том, что злоумышленники найдут уязвимость и проникнут в инфраструктуру, и защищались от этого. Теперь следует учитывать и риски, связанные с развитием ИИ: появляется всё больше сообщений о выходе агентов из-под контроля, и это может стать реальной угрозой.
Надежда здесь и на разработчиков, которые будут совершенствовать подходы к созданию и обеспечению безопасности своего ПО, и на регуляторов, которые будут глубже исследовать эти проблемы и жёстче выставлять требования к программным продуктам и решениям».
Сергей Рычихин:
«В ближайшие пять лет бизнес будет всё активнее переходить к вайб-кодингу, сокращая операционные затраты. Появится много продуктов, а затем возникнут и энтерпрайз-решения, которые будут востребованы в ряде компаний благодаря меньшей стоимости, кастомизации под конкретную систему и оптимизации. Однако ИИ может выйти из-под контроля и что-то нарушить, и тогда станет очевидно, что безопасность нужно было выстраивать заранее.
Выигрывают те компании, которые не забывали о комплексном подходе. На рынке появится два-три, а возможно и пять крупных игроков, предлагающих экосистемный подход без привязки к одному вендору: они будут решать задачи компании в целом и индивидуально подбирать решение, удобное бизнесу, оптимальное по эффективности и скорости, безопасное и сертифицированное. Такие вендоры появятся, но, возможно, не через пять лет, а позднее».
Анна Петухова:
«Искусственный интеллект вскоре станет фактором производства, а не просто инструментом. С учётом экономических циклов именно он позволит выйти на новый, шестой цикл. Олигополия рынка ляжет в основу развития и, подобно многопартийной системе, обеспечит баланс и структуру, в которой каждый найдёт подходящее программное обеспечение. Вайб-кодинг уже стал обычной практикой: я преподаю в магистратуре, и все мои студенты постоянно что-то вайб-кодят. За рубежом это настолько распространено, что в столовых просят делать перерыв в вайб-кодинге, чтобы поесть».
В завершение Илья Шабанов выделил два подхода, которые, по его мнению, будут преобладать в ближайшее время. Первый — глубокая интеграция внутри технологического стека: инфраструктурное ПО, сети и виртуализация интегрируются глубоко, чтобы заказчику было проще управлять и администрировать и чтобы это обходилось дешевле.
Второй — тренд на открытую инфраструктуру и открытую экосистему, и здесь рынок ещё в начале пути. Толчок могло бы дать государство в виде ГОСТов и общих правил, на каких технических основах должна выстраиваться открытая экосистема, чтобы у всех был одинаковый подход хотя бы в рамках одного класса продуктов и не приходилось перестраивать все интеграции при замене.
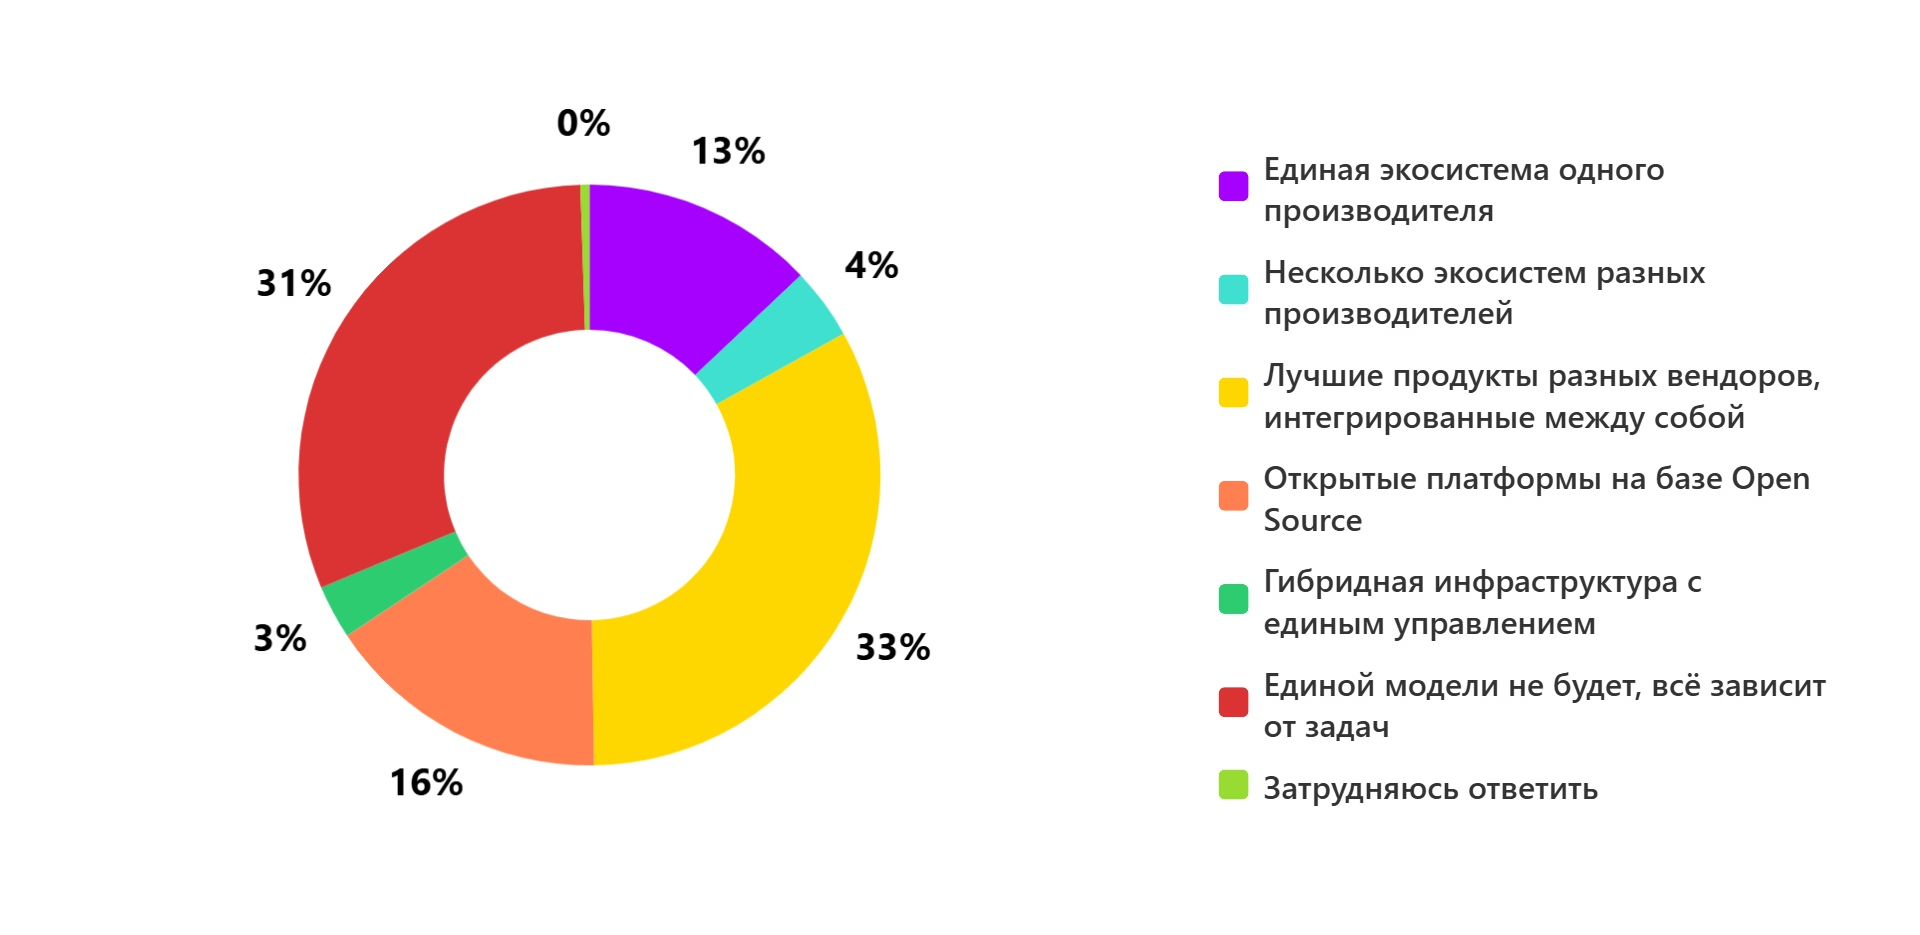
В финальном опросе зрители ответили на вопрос, какая модель корпоративной ИТ-инфраструктуры будет преобладать через пять лет:
- Лучшие продукты разных вендоров, интегрированные между собой — 33%.
- Единой модели не будет, всё зависит от задач — 31%.
- Открытые платформы на базе Open Source — 16%.
- Единая экосистема одного производителя — 13%.
- Несколько экосистем разных производителей — 4%.
- Гибридная инфраструктура с единым управлением — 3%.
Рисунок 6. Какая модель корпоративной ИТ-инфраструктуры будет преобладать через 5 лет?
Выводы
Российский рынок экосистем и платформ растёт опережающими темпами, но инфраструктура большинства компаний остаётся разрозненной. Это наследие незавершённого импортозамещения, когда решения выбирались по скорости и наличию в реестре, а не по совместимости.
Экосистема — это не количество продуктов у одного вендора, а глубина их совместимости, выстроенные жизненные циклы и единая точка ответственности. Вендоры формализуют принципы экосистемности: технологическую интеграцию, равномерный пользовательский опыт, понятную масштабируемость, единое окно поддержки и приоритет интеграционных задач в бэклоге.
Моновендорность и открытая экосистема не исключают друг друга: единая точка ответственности может существовать поверх компонентов разных производителей, а открытость подтверждается тысячами совместимых решений. Опасность представляет не моновендорность, а неосознанный вендор-лок без просчитанных рисков выхода и без заложенного георезервирования.
Наибольший эффект экосистемы дают в сценариях, где важны time-to-value и скорость масштабирования — геораспределённые компании, частные облака, контейнеризация, SDS, задачи ML и регуляторные требования КИИ и персональных данных. В сценариях, где задача решается одним продуктом или где стоимость выхода слишком высока, экосистема может быть избыточной.
Будущее — за двумя параллельными трендами: глубокой интеграцией внутри технологического стека и открытыми экосистемами на базе общих стандартов. Единой модели не будет — всё зависит от задач конкретной компании, а рынок придёт к двум-трём крупным игрокам в каждом классе решений, строящим свои экосистемы и партнёрства.
Телепроект AM Live еженедельно приглашает экспертов отрасли в студию, чтобы обсудить актуальные темы российского рынка ИБ и ИТ. Будьте в курсе трендов и важных событий. Для этого подпишитесь на наш YouTube-канал. До новых встреч!


